الأنظمة المحاسبية والمالية
كل رقم وراءه عملية
عندما تدخل الشركة مبلغًا من أحد العملاء، فهذا ليس مجرد رقم.
هناك عملية أدت إلى ظهور هذا المبلغ.
وعندما تدفع الشركة لمورد، أو تسجل مصروفًا، أو تصدر فاتورة، أو تستلم دفعة، فكل واحدة من هذه العمليات تنتج بيانات مالية.
النظام يساعد على تسجيل هذه العمليات وتنظيمها وفق طبيعة العمل والإجراءات المحاسبية المعتمدة.
وبدل أن تكون المعلومات موزعة بين دفاتر وملفات وجداول مختلفة، تصبح العمليات مسجلة داخل نظام يمكن الرجوع إليه.
لكن تسجيل العمليات وحده لا يكفي.
كيف تتحول هذه العمليات إلى صورة واضحة عن الوضع المالي؟
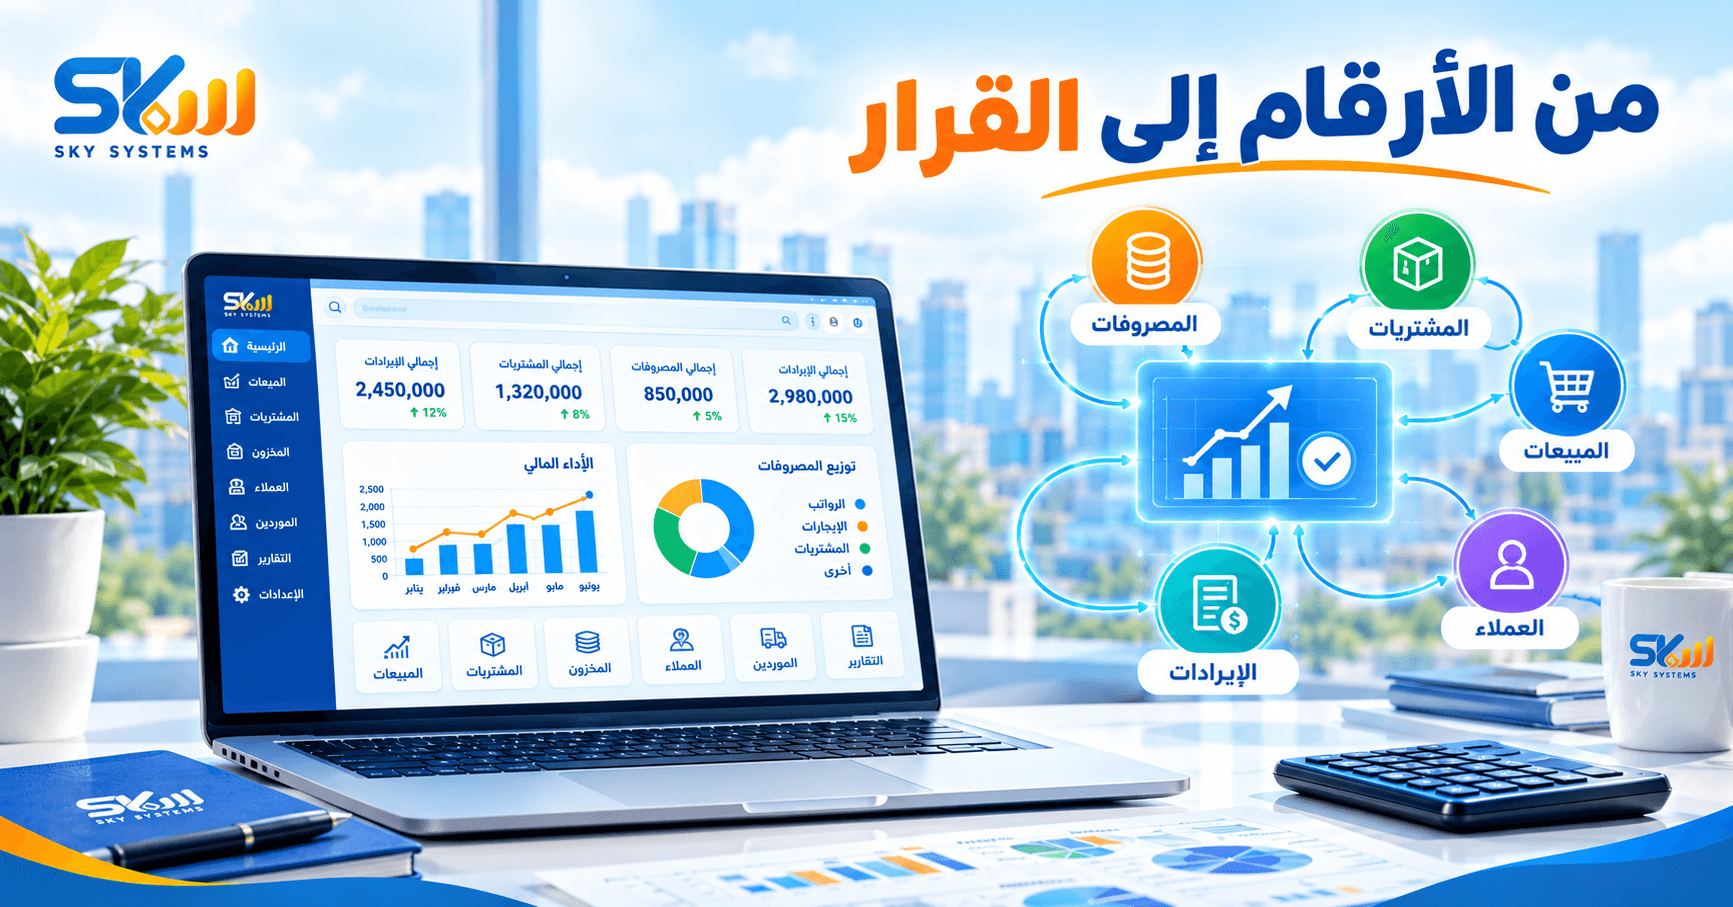
من الإيرادات والمصروفات إلى الصورة المالية
تخيل أن الشركة حققت إيرادات جيدة خلال الشهر.
لكن في الوقت نفسه لديها مصروفات مرتفعة، ومبالغ مستحقة لدى العملاء، والتزامات للموردين.
إذا نظرنا إلى رقم الإيرادات وحده، فقد يبدو الوضع ممتازًا.
لكن الصورة الحقيقية تحتاج إلى النظر إلى مجموعة من البيانات معًا.
وهنا تساعد الأنظمة المحاسبية والمالية على تنظيم هذه المعلومات وربطها بالعمليات التي أدت إليها.
فتصبح الإدارة قادرة على الوصول إلى معلومات تساعدها على فهم:
الإيرادات.
المصروفات.
العملاء والمديونيات.
الموردين والالتزامات.
حركة الحسابات.
العمليات المالية.
التقارير المالية.
وبذلك لا تصبح الأرقام مجرد أرقام محفوظة.
بل معلومات يمكن فهمها واستخدامها.
وماذا عن العملاء والموردين؟
الشركة لا تتعامل مع الأرقام وحدها.
هناك عملاء يشترون ويقومون بالسداد، وموردون تقدم لهم الشركة مستحقاتهم، وقد توجد دفعات مؤجلة أو مبالغ متبقية تحتاج إلى متابعة.
عندما تكون هذه البيانات منظمة، يصبح من الأسهل معرفة ما تم تحصيله وما تبقى، وما تم دفعه وما هو مستحق، بحسب إمكانات النظام.
وهذا يقلل الحاجة إلى البحث بين ملفات متعددة لمعرفة حالة حساب معين.
لكن ماذا يحدث عندما تكبر الشركة ويزداد حجم البيانات؟
عندما تصبح الجداول كثيرة
قد تبدأ الشركة باستخدام جدول بسيط لتسجيل الإيرادات والمصروفات.
ثم يضاف جدول للعملاء.
وآخر للموردين.
ثم ملفات للفواتير.
ثم جداول أخرى للمخزون أو الرواتب أو الفروع.
في البداية قد يبدو الأمر قابلًا للإدارة.
لكن مع الوقت، تبدأ المشكلة:
أين توجد المعلومة؟
هل تم تحديثها؟
هل الأرقام متطابقة؟
من قام بتعديلها؟
وهل يمكن الحصول على تقرير سريع منها؟
هنا قد يصبح البرنامج المحاسبي أكثر فائدة من إدارة البيانات بشكل متفرق.
لكن هل البرنامج المحاسبي هو الحل لكل شركة؟
متى يكون البرنامج المحاسبي كافيًا؟
إذا كانت احتياجات الشركة تتركز بشكل أساسي حول المحاسبة، فقد يكون البرنامج المحاسبي هو الخيار المناسب.
يمكن أن يساعد في تنظيم الحسابات، والإيرادات والمصروفات، والفواتير، والعملاء والموردين، والتقارير، وغيرها من الوظائف المحاسبية بحسب النظام.
لكن بعض الشركات لا تتعامل مع المحاسبة وحدها.
لديها مبيعات، ومخزون، ومشتريات، وفروع، وموظفون، وعمليات متعددة تحتاج إلى الترابط.
وهنا يبدأ سؤال آخر:
متى لا يعود البرنامج المحاسبي وحده كافيًا؟
عندما تتجاوز احتياجات الشركة المحاسبة
إذا كانت الشركة تحتاج إلى ربط المحاسبة بالمبيعات والمخزون والمشتريات والفروع وغيرها من العمليات، فقد تحتاج إلى نظام مالي أو إداري أكثر تكاملًا.
الفكرة ليست أن البرنامج المحاسبي ضعيف.
بل أن احتياجات الشركة أصبحت أكبر من نطاق المحاسبة وحدها.
وهنا قد يكون النظام المتكامل أكثر ملاءمة؛ لأنه يساعد على ربط العمليات المختلفة بحيث لا تعمل كل إدارة بمعزل عن الأخرى.
وفي النهاية:
البرنامج المحاسبي ينظم الأرقام، بينما النظام المتكامل يساعد على ربط الأرقام بالعمليات التي صنعتها.
في النهاية...
النظام المحاسبي والمالي الجيد لا يهدف فقط إلى تسجيل الأرقام.
بل يساعد الشركة على تنظيم العمليات، ومتابعة الحسابات، وفهم الإيرادات والمصروفات، والوصول إلى المعلومات والتقارير التي تحتاجها الإدارة.
والأهم أن اختيار النظام يجب أن يبدأ من احتياجات الشركة الفعلية.
ليس السؤال: ما النظام الذي يحتوي على أكبر عدد من المميزات؟
بل:
ما النظام الذي يساعد شركتي على إدارة أعمالها بصورة أوضح وأكثر تنظيمًا؟