التقارير المالية
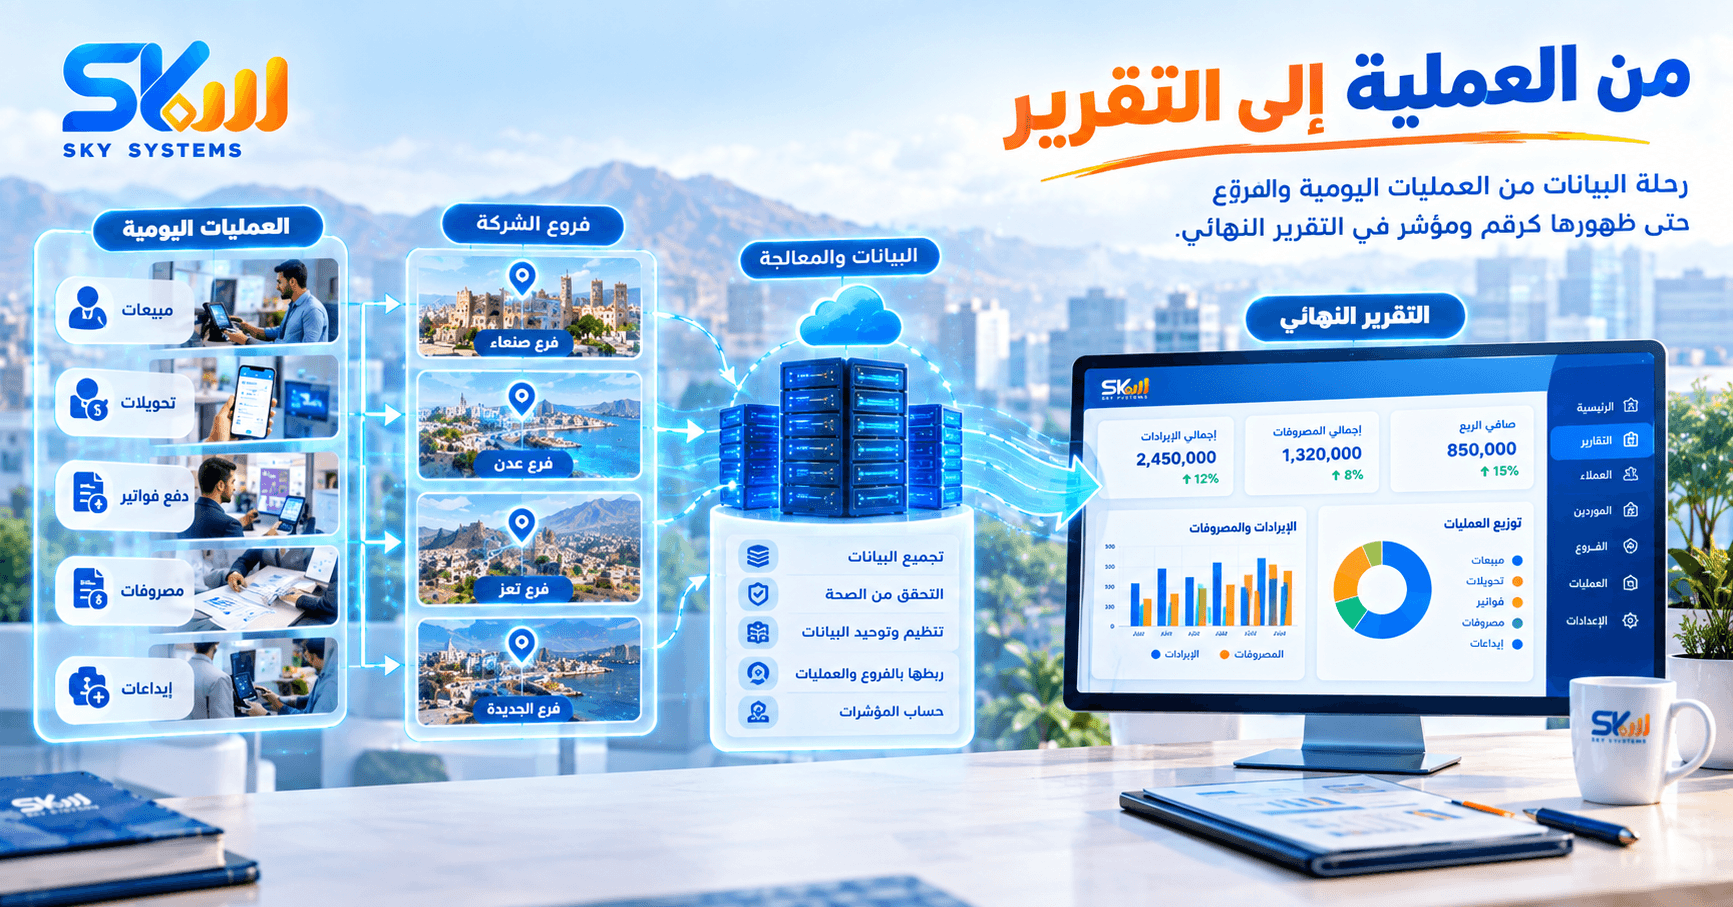
تبدأ القصة من العملية
عندما يقوم الموظف بتسجيل عملية مالية، يتم إدخال البيانات المطلوبة وفق طبيعة العملية.
هذه البيانات تصبح جزءًا من سجل الشركة.
ومع تكرار العمليات، تتراكم البيانات.
عملية بعد أخرى.
يومًا بعد يوم.
شهرًا بعد شهر.
ثم تحتاج الإدارة إلى تحويل هذه الكمية الكبيرة من البيانات إلى معلومات مفهومة.
وهنا يأتي دور التقارير.
التقرير يختصر آلاف العمليات
تخيل شركة نفذت آلاف العمليات خلال شهر.
هل تستطيع الإدارة قراءة كل عملية واحدة واحدة حتى تعرف وضع الشركة؟
بالطبع لا.
هنا يأتي دور التقرير.
فهو يأخذ كمية كبيرة من البيانات المنظمة ويعرضها بطريقة تساعد على فهم جانب معين من العمل.
يمكن أن تكون هناك تقارير عن الإيرادات والمصروفات، أو العملاء، أو الموردين، أو الفروع، أو العمليات، أو الحسابات، بحسب إمكانات النظام.
وهكذا:
التقرير لا يستبدل البيانات... بل يجعلها أسهل للفهم.
لماذا لا يكفي وجود الأرقام؟
قد يكون لدى الشركة تقرير يظهر ارتفاع الإيرادات.
لكن هل هذا يعني أن الشركة أصبحت أفضل؟
ليس بالضرورة.
قد تكون المصروفات قد ارتفعت أيضًا.
وقد تكون هناك مبالغ مستحقة لم يتم تحصيلها.
وقد يكون الأداء مختلفًا بين الفروع.
لذلك تحتاج الإدارة إلى أكثر من رقم واحد.
تحتاج إلى رؤية مجموعة من المؤشرات والمعلومات المرتبطة ببعضها.
وهنا تصبح جودة التقارير مرتبطة بجودة البيانات التي بنيت عليها.
ماذا يحدث إذا كانت البيانات غير منظمة؟
إذا كانت العمليات ناقصة أو مكررة أو مسجلة بطريقة غير صحيحة، فقد تتأثر التقارير الناتجة عنها.
وهذا يوضح نقطة مهمة:
التقرير الجيد يبدأ من عملية مسجلة بطريقة جيدة.
فلا يمكن لنظام أن يحول بيانات غير منظمة إلى معلومات موثوقة بمجرد الضغط على زر.
لذلك تبدأ جودة التقارير من طريقة تسجيل العمليات وإدارة البيانات.
كيف تساعد التقارير الإدارة؟
التقارير تساعد الإدارة على رؤية ما يحدث بدل الاعتماد على الانطباع.
يمكن أن تساعد في معرفة:
حجم العمليات.
الإيرادات والمصروفات.
حركة الفروع.
أرصدة العملاء.
مستحقات الموردين.
التغيرات خلال فترة معينة.
مؤشرات تحتاج إلى متابعة.
وهذه المعلومات يمكن أن تساعد الإدارة في اتخاذ قرارات أفضل.
لكن التقرير ليس هو القرار.
التقرير يعطيك صورة... والإدارة هي التي تفسر الصورة وتتخذ القرار.
التقارير اليومية أم الشهرية؟
تختلف التقارير بحسب احتياجات الشركة.
قد تحتاج الإدارة إلى متابعة يومية لبعض العمليات.
وقد تحتاج إلى تقارير أسبوعية أو شهرية للمقارنة والتحليل.
وقد تحتاج إلى تقارير تفصيلية عند مراجعة عملية معينة.
وهنا تظهر أهمية أن يكون النظام قادرًا على تقديم المعلومات وفق احتياجات العمل.
من البيانات إلى القرار
لنأخذ مثالًا بسيطًا.
إذا أظهر التقرير أن أحد الفروع لديه ارتفاع مستمر في المصروفات، فهذا ليس القرار بحد ذاته.
بل هو معلومة تدفع الإدارة إلى طرح سؤال:
لماذا ارتفعت المصروفات؟
هل السبب توسع الفرع؟
أم زيادة عدد الموظفين؟
أم وجود مصروفات غير معتادة؟
أم تغير في طبيعة العمل؟
وهكذا تتحول التقارير من مجرد أرقام إلى نقطة بداية للتحليل.
في النهاية...
التقرير المالي ليس مجرد صفحة مليئة بالأرقام.
إنه نتيجة لسلسلة تبدأ بالعملية، ثم تسجيل البيانات، ثم تنظيمها، ثم معالجتها وعرضها بطريقة تساعد الإدارة على فهمها.
كل رقم في التقرير وراءه عملية، وكل عملية تنتج بيانات، والبيانات المنظمة هي التي تصنع تقريرًا يمكن الاستفادة منه.
ولهذا، فإن قيمة النظام لا تظهر فقط عندما يسجل العملية.
بل عندما يساعد الإدارة على فهم ما تعنيه هذه العمليات.