المحافظ الإلكترونية
المحفظة ليست التطبيق فقط
عندما نقول "محفظة إلكترونية"، قد يتبادر إلى الذهن تطبيق الهاتف الذي يستخدمه العميل.
لكن التطبيق هو الجزء الذي يتعامل معه المستخدم مباشرة.
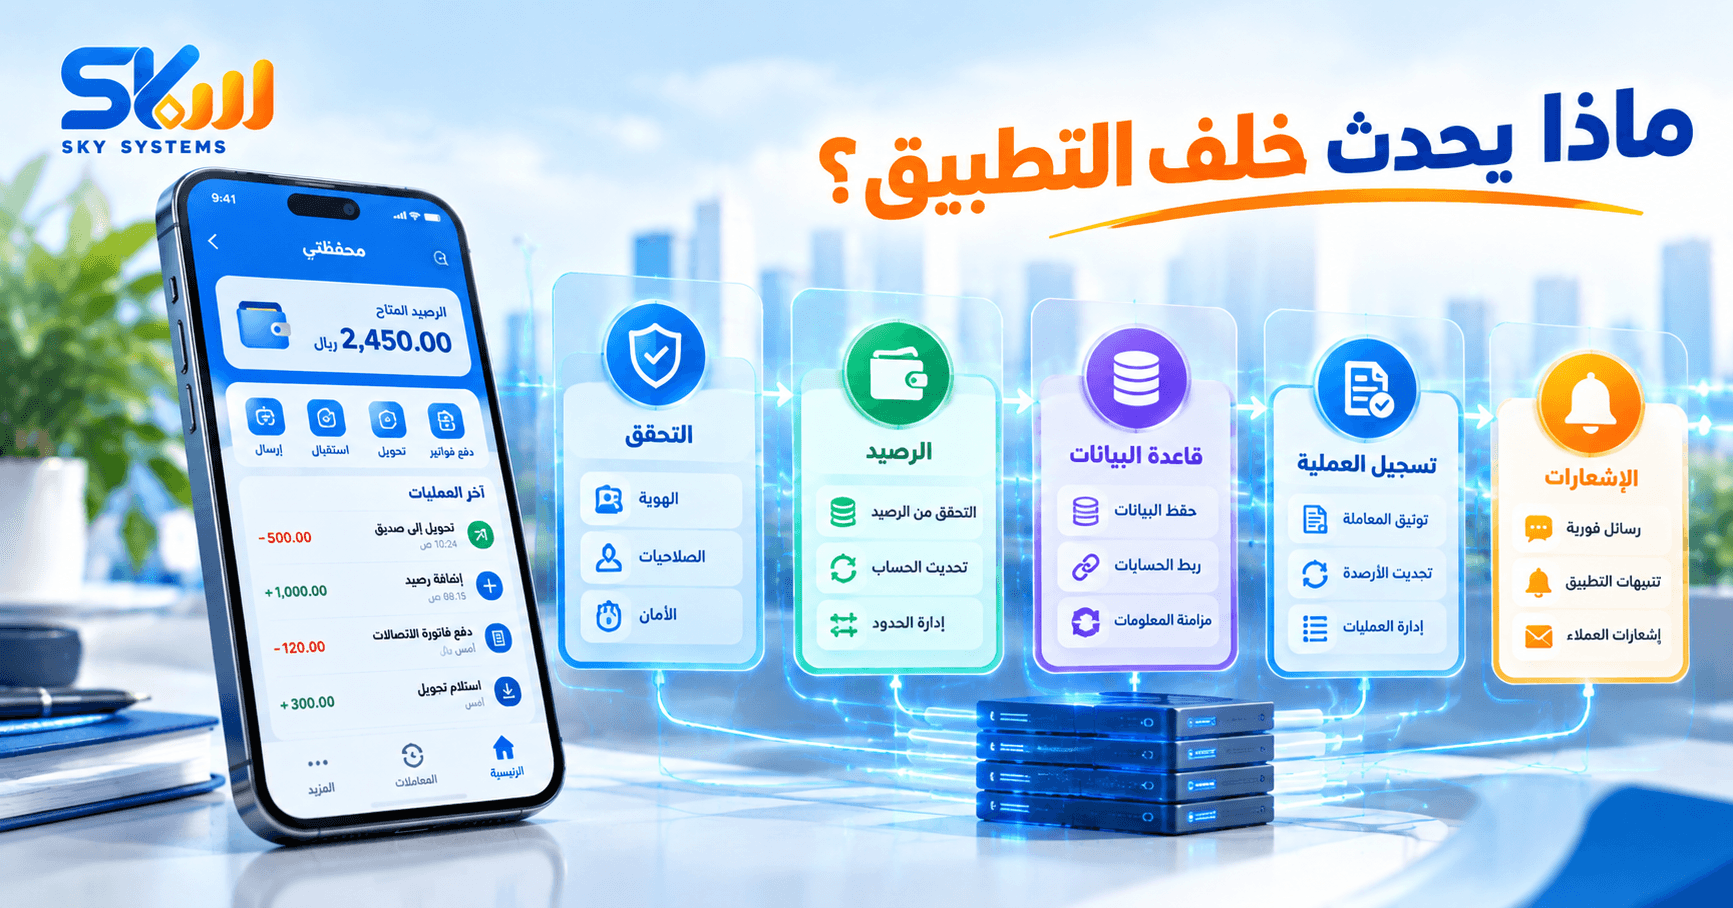
أما خلفه، فتوجد أنظمة وقواعد بيانات وخدمات تعمل معًا لإدارة الحسابات والعمليات والأرصدة والخدمات المتاحة للمستخدم.
فالتطبيق يرسل طلب المستخدم، والأنظمة الموجودة خلفه تتعامل مع هذا الطلب وتتحقق منه وتسجل نتيجته، ثم تعيد النتيجة إلى التطبيق.
بمعنى أبسط:
المستخدم يرى التطبيق... لكن العملية الحقيقية لا تحدث على الشاشة وحدها.
فماذا يحدث عندما يقوم المستخدم بتسجيل الدخول؟
أول خطوة... معرفة المستخدم
قبل أن يتمكن المستخدم من الوصول إلى محفظته، يحتاج النظام إلى التحقق من هويته وفق آلية الدخول المعتمدة.
بعد نجاح التحقق، يعرف النظام الحساب المرتبط بالمستخدم، وما الخدمات والصلاحيات المتاحة له.
وهنا تبدأ المحفظة في عرض المعلومات الخاصة بهذا الحساب، مثل الرصيد أو العمليات أو الخدمات المتاحة.
لكن ظهور الرصيد على الشاشة يطرح سؤالًا مهمًا:
من أين جاء هذا الرقم؟
كيف يعرف النظام رصيد المستخدم؟
الرصيد الذي يظهر أمام المستخدم ليس مجرد رقم ثابت محفوظ داخل التطبيق.
إنه نتيجة للعمليات المالية التي تم تسجيلها على الحساب وفق قواعد النظام.
فعندما يضيف المستخدم أموالًا، أو يستقبل تحويلًا، أو يدفع فاتورة، أو يشتري خدمة، أو يحول مبلغًا إلى مستخدم آخر، فإن هذه العمليات تؤثر في حسابه وفق نوع العملية وإجراءات النظام.
وبالتالي، فإن الرصيد يتغير نتيجة لحركة العمليات المسجلة.
وهنا نصل إلى نقطة مهمة:
المحفظة لا تحتاج فقط إلى معرفة الرصيد الحالي، بل تحتاج إلى معرفة كيف وصل الحساب إلى هذا الرصيد.
وهذا يقودنا إلى سجل العمليات.
كل حركة تترك أثرًا
تخيل أن المستخدم أجرى خلال أسبوع عدة عمليات:
أضاف رصيدًا، ثم حوّل مبلغًا، ثم دفع فاتورة، ثم استقبل مبلغًا من شخص آخر.
لو ظهر له الرصيد النهائي فقط، فلن يعرف كيف تغير حسابه.
لذلك تحتوي المحافظ الإلكترونية عادةً على سجل للعمليات، يوضح الحركات التي تمت على الحساب وفق البيانات التي يسجلها النظام.
يمكن أن يتضمن السجل معلومات مثل نوع العملية، والمبلغ، والتاريخ، وحالتها، والجهة المرتبطة بها، بحسب تصميم النظام.
وهكذا يستطيع المستخدم الرجوع إلى عملياته السابقة، بينما تستطيع الأنظمة والإدارات المصرح لها متابعة العمليات من الجانب التشغيلي والمالي.
لكن ماذا يحدث عندما يضغط المستخدم على "تحويل"؟
ماذا يحدث عند تحويل الأموال؟
لنفترض أن المستخدم يريد تحويل مبلغ إلى مستخدم آخر.
يدخل رقم المستفيد أو البيانات المطلوبة، يحدد المبلغ، ثم يؤكد العملية.
بالنسبة له، العملية مجرد عدة خطوات على الشاشة.
لكن خلف الشاشة تبدأ مجموعة أخرى من الإجراءات.
يستقبل النظام طلب التحويل، ويتحقق من البيانات المطلوبة، ومن حالة الحساب، ومن الشروط والصلاحيات المرتبطة بالعملية، ثم يتعامل مع العملية وفق القواعد المحددة في النظام.
إذا اجتازت العملية المتطلبات اللازمة، يتم تسجيلها وتحديث الحسابات المرتبطة بها وفق آلية النظام.
ثم تعود النتيجة إلى التطبيق.
ولهذا قد تتم عملية التحويل في ثوانٍ أمام المستخدم، بينما تمر خلف الشاشة بعدة خطوات متتابعة.
لكن ماذا يحدث إذا لم يكن الرصيد كافيًا؟
ماذا لو لم يكن الرصيد كافيًا؟
لا يفترض بالنظام أن ينفذ كل طلب يصل إليه.
عند محاولة تنفيذ عملية مالية، يجب أن يتعامل النظام مع الشروط والقواعد المرتبطة بها.
ومن بينها، بحسب نوع العملية، التحقق من توفر الرصيد أو استيفاء المتطلبات اللازمة.
إذا لم تتحقق الشروط، يمكن للنظام رفض العملية أو إيقافها وإظهار النتيجة المناسبة للمستخدم.
وهنا تظهر إحدى أهم وظائف الأنظمة المالية:
أنها لا تسجل العمليات فقط، بل تطبق القواعد التي تنظم تنفيذها.
لكن ماذا لو تمت العملية بنجاح؟
ماذا يحدث بعد نجاح العملية؟
بعد تنفيذ العملية، يتم تسجيلها وتحديث البيانات المرتبطة بها وفق آلية النظام.
قد يتغير رصيد المرسل، ويتغير رصيد المستفيد، ويتم تسجيل تفاصيل العملية، وتتحدث حالتها، ثم تظهر النتيجة للمستخدم.
ولهذا عندما يرى المستخدم:
"تمت العملية بنجاح"
فهذا يعني أن النظام أنهى مجموعة من الإجراءات المرتبطة بالعملية، وليس مجرد تغيير كلمة على الشاشة.
لكن ماذا لو لم تنجح العملية؟
ماذا يحدث إذا فشلت العملية؟
قد تفشل العملية لأسباب مختلفة؛ مثل عدم استيفاء أحد الشروط، أو وجود مشكلة في الاتصال، أو عدم توفر الخدمة، أو وجود خطأ في البيانات، أو أسباب أخرى بحسب طبيعة النظام.
وهنا تصبح حالة العملية مهمة جدًا.
فليس كل طلب يصل إلى النظام يعني بالضرورة أن العملية تمت بنجاح.
يمكن أن تكون العملية جديدة، أو قيد المعالجة، أو ناجحة، أو مرفوضة، أو في حالة أخرى بحسب تصميم النظام.
وتساعد هذه الحالات على معرفة ما حدث للعملية بدل ترك المستخدم أو الموظف أمام نتيجة غير واضحة.
لكن ماذا يحدث إذا احتاج المستخدم إلى دفع فاتورة بدل تحويل الأموال؟
المحفظة لا تقتصر على تحويل الأموال
يمكن أن تقدم المحفظة الإلكترونية مجموعة من الخدمات بحسب طبيعة النظام والجهة المشغلة.
مثل:
شحن رصيد الهاتف.
دفع الفواتير.
شراء بعض الخدمات أو المنتجات.
تحويل الأموال.
استقبال الأموال.
طلب إرسال أو استقبال مبلغ.
التحويل بين الحسابات.
تحويل العملات في الأنظمة التي تدعم ذلك.
خدمات أخرى يمكن إضافتها وربطها بالمحفظة.
وقد تبدو هذه الخدمات للمستخدم وكأنها موجودة كلها داخل تطبيق واحد.
لكن خلف كل خدمة توجد عملية مختلفة تحتاج إلى قواعد وإجراءات وتكاملات مناسبة.
وهنا نصل إلى سؤال مهم:
كيف تستطيع المحفظة تنفيذ خدمة خارج نظامها؟
هل تعمل المحفظة وحدها؟
في كثير من الحالات، لا.
قد تحتاج المحفظة إلى التواصل مع أنظمة وخدمات أخرى حتى تتمكن من تنفيذ بعض العمليات.
فمثلًا، عند دفع فاتورة أو شحن رصيد أو تنفيذ خدمة من جهة خارجية، تحتاج المحفظة إلى إرسال البيانات المطلوبة إلى الجهة أو النظام المرتبط بالخدمة، واستقبال النتيجة، ثم تحديث حالة العملية داخل المحفظة.
وهنا يظهر مفهوم مهم:
تكامل الأنظمة.
فالمحفظة تصبح أكثر فاعلية عندما تستطيع التواصل مع الخدمات والأنظمة الأخرى بطريقة منظمة.
لكن كيف يتم هذا التواصل؟
كيف تتواصل المحفظة مع الأنظمة الأخرى؟
تستخدم الأنظمة وسائل تقنية مختلفة للتواصل فيما بينها، ومن أشهرها واجهات برمجة التطبيقات API.
ببساطة، يمكن تصور الـ API كوسيلة منظمة تسمح لنظام بإرسال طلب إلى نظام آخر واستقبال النتيجة منه وفق قواعد محددة.
مثلًا:
المحفظة ترسل طلب شحن رصيد
↓
النظام المرتبط يستقبل الطلب
↓
يتم تنفيذ العملية وفق الإجراءات المعتمدة
↓
تعود النتيجة إلى المحفظة
↓
تظهر النتيجة للمستخدم
وبذلك يستطيع المستخدم تنفيذ الخدمة من داخل المحفظة دون الحاجة إلى الانتقال بين عدة تطبيقات.
لكن التكامل لا يقتصر على تقديم الخدمات فقط.
ماذا تستفيد الإدارة من كل هذه العمليات؟
من عمليات المستخدم إلى معلومات للإدارة
كل عملية تتم داخل المحفظة تنتج بيانات.
ومع آلاف أو ملايين العمليات، تتراكم كمية كبيرة من المعلومات التي تحتاج الإدارة إلى متابعتها.
كم عدد العمليات؟
ما أنواع العمليات الأكثر استخدامًا؟
ما حجم التحويلات؟
ما العمليات الناجحة أو المرفوضة؟
كيف تتحرك الحسابات؟
وما الخدمات الأكثر استخدامًا؟
عندما تكون هذه البيانات منظمة داخل النظام، يمكن الاستفادة منها في التقارير والمتابعة والتحليل، بحسب إمكانات النظام.
وهنا تتحول المحفظة من مجرد وسيلة لتنفيذ العمليات إلى مصدر مهم للمعلومات التي تساعد الإدارة على فهم النشاط المالي والتشغيلي.
لكن ماذا يحدث عندما يزداد عدد المستخدمين؟
عندما تكبر المحفظة... يكبر التحدي
قد تبدأ المحفظة بعدد محدود من المستخدمين والعمليات.
لكن مع انتشار الخدمة، يمكن أن يرتفع عدد المستخدمين والعمليات بشكل كبير.
وهنا تظهر تحديات جديدة:
كيف تتم إدارة هذا العدد من الحسابات؟
كيف تتم معالجة عدد كبير من العمليات؟
كيف يمكن متابعة الأخطاء والمشكلات؟
كيف يمكن الحفاظ على سرعة الخدمة؟
وكيف تستطيع الإدارة الوصول إلى البيانات التي تحتاجها؟
كلما زاد حجم المحفظة، أصبحت الحاجة أكبر إلى بنية تقنية وأنظمة قادرة على التعامل مع النمو، وإلى تنظيم أفضل للبيانات والعمليات والخدمات.
لكن النمو لا يتعلق بعدد المستخدمين فقط.
ماذا عن حماية البيانات والعمليات؟
ماذا عن أمان المحفظة؟
المحفظة الإلكترونية تتعامل مع بيانات وحركات مالية، ولذلك فإن حماية الحسابات والبيانات والعمليات جزء أساسي من تصميم وتشغيل الأنظمة المالية.
يمكن أن تشمل آليات الحماية، بحسب النظام وإعداداته، إدارة المستخدمين والصلاحيات، ووسائل التحقق من العمليات، وحماية البيانات، وتسجيل العمليات، والنسخ الاحتياطي، ومراقبة الأنظمة.
والهدف هو أن تكون العمليات:
منظمة، قابلة للمتابعة، وتتم وفق الصلاحيات والقواعد المحددة.
لكن ماذا يحدث إذا احتاجت الشركة إلى إضافة خدمة جديدة إلى المحفظة؟
المحفظة يمكن أن تتطور مع احتياجات العمل
من نقاط قوة الأنظمة الرقمية إمكانية تطوير الخدمات وإضافة تكاملات جديدة بحسب احتياجات الشركة.
فقد تبدأ المحفظة بخدمات أساسية، ثم تحتاج لاحقًا إلى ربطها بخدمات دفع، أو أنظمة محاسبية، أو منصات تجارة إلكترونية، أو خدمات رسائل وإشعارات، أو أنظمة أخرى.
وهنا تصبح البنية التي بنيت عليها المحفظة مهمة جدًا.
فإذا كانت الأنظمة مصممة بطريقة تسمح بالتكامل والتوسع، يصبح من الأسهل تطوير الخدمات وإضافة إمكانات جديدة وفق المتطلبات الفنية والتشغيلية.
وبذلك لا تكون المحفظة مجرد تطبيق يتم إطلاقه مرة واحدة.
بل نظامًا يمكن أن يتطور مع تطور احتياجات المستخدمين والشركة.
رحلة العملية داخل المحفظة
إذا أردنا اختصار كل ما يحدث خلف التطبيق، يمكن تصور العملية بهذا الشكل:
المستخدم يطلب خدمة
↓
التطبيق يرسل الطلب
↓
النظام يتحقق من البيانات والشروط
↓
يتم تنفيذ العملية وفق القواعد المعتمدة
↓
يتم تسجيل العملية وتحديث البيانات
↓
تتحدث حالة العملية والرصيد عند الحاجة
↓
تتواصل المحفظة مع الأنظمة الأخرى إذا كانت الخدمة تتطلب ذلك
↓
تظهر النتيجة للمستخدم
↓
تدخل العملية ضمن السجلات والتقارير
وهكذا نكتشف أن الضغط على زر واحد في التطبيق قد يكون خلفه سلسلة كاملة من العمليات التقنية والمالية.
في النهاية...
قد يرى المستخدم تطبيقًا بسيطًا أمامه:
رصيد، تحويل، دفع فاتورة، شحن رصيد، وسجل للعمليات.
لكن خلف هذه الواجهة توجد أنظمة تتعامل مع الحسابات والبيانات والعمليات والخدمات والتكاملات والتقارير.
فعندما يحول المستخدم مبلغًا، لا يحدث الأمر بمجرد انتقال رقم من شاشة إلى أخرى.
بل تبدأ رحلة من التحقق من الطلب، ومعالجة العملية، وتسجيلها، وتحديث البيانات، وإظهار النتيجة للمستخدم.
وعندما يدفع فاتورة أو يشحن رصيدًا، قد تتواصل المحفظة مع أنظمة أخرى لتنفيذ الخدمة وإعادة النتيجة.
ومع زيادة عدد المستخدمين والعمليات، تصبح البنية التقنية والتكامل وإدارة البيانات أكثر أهمية.
لذلك، المحفظة الإلكترونية ليست مجرد تطبيق على الهاتف.
إنها منظومة متكاملة تعمل خلف التطبيق لتجعل العمليات المالية والخدمات الرقمية ممكنة وسهلة أمام المستخدم.
المستخدم يرى النتيجة في ثوانٍ... أما النظام فيدير الرحلة كاملة خلف الشاشة.
وهنا تظهر قيمة التقنية الحقيقية:
أن تجعل العمليات المالية المعقدة تعمل في الخلفية، بينما يحصل المستخدم على تجربة بسيطة وواضحة وسريعة.
اكتشف حلول سكاي سيستمز للمحافظ الإلكترونية والتكامل والخدمات الرقمية ←