المال والتقنية المالية
ماذا يحدث خلف الكواليس عند تنفيذ حوالة مالية؟
عندما يطلب العميل تنفيذ حوالة مالية، قد تبدو العملية بسيطة وسريعة؛ يدخل الموظف البيانات، يتم اعتماد الحوالة، يحصل العميل على رقمها، وتنتهي العملية أمامه.
لكن هل انتهت فعلًا؟
ماذا يحدث بعد الضغط على زر الإرسال؟
كيف يتأكد النظام من البيانات؟
أين يتم تسجيل الحوالة؟
كيف يعرف النظام حالتها؟
كيف تصل معلوماتها إلى جهة الصرف؟
وماذا يحدث إذا لم يستلم المستفيد الحوالة؟
خلف الحوالة التي تبدو بسيطة، هناك رحلة كاملة تعمل في الخلفية.
كل حوالة تبدأ من البيانات
عندما يطلب العميل إرسال حوالة، يقوم الموظف بإدخال البيانات المطلوبة للعملية، مثل بيانات المرسل والمستفيد، والمبلغ، والعملة، والجهة أو الفرع المرتبط بالحوالة.
لكن هنا يظهر سؤال مهم:
هل يكفي أن ندخل البيانات ونضغط "إرسال"؟
ليس بالضرورة.
فهذه مجرد بداية رحلة الحوالة داخل النظام.
قبل أن تتحرك الحوالة... يجب التحقق من البيانات
بعد إدخال البيانات، يتعامل النظام معها وفق القواعد والإجراءات والصلاحيات المحددة للعملية.
قد يشمل ذلك التحقق من اكتمال البيانات المطلوبة، وصلاحيات المستخدم، والمتطلبات اللازمة لاعتماد العملية.
وهنا تظهر إحدى أهم وظائف النظام:
فهو لا يقوم فقط بحفظ البيانات، بل يساعد على تنظيم العملية قبل اعتمادها.
لكن بعد اعتماد الحوالة، أين أصبحت هذه البيانات؟
من بيانات على الشاشة إلى حوالة يمكن تتبعها
بعد اعتماد العملية، يتم تسجيل الحوالة داخل النظام وإنشاء سجل خاص بها يحتوي على تفاصيلها الأساسية، ويكون لها رقم مرجعي يمكن الرجوع إليه.
وهنا تحدث نقطة مهمة:
الحوالة أصبحت لها هوية داخل النظام.
لم تعد مجرد بيانات أدخلها الموظف، بل أصبحت عملية يمكن البحث عنها ومتابعتها ومعرفة ما حدث لها.
لكن كيف يعرف النظام أين وصلت الحوالة؟
الحوالة لا تبقى في حالة واحدة
من لحظة إنشاء الحوالة وحتى صرفها، يمكن أن تمر بعدة حالات بحسب طبيعة النظام والإجراءات المتبعة.
مثلًا:
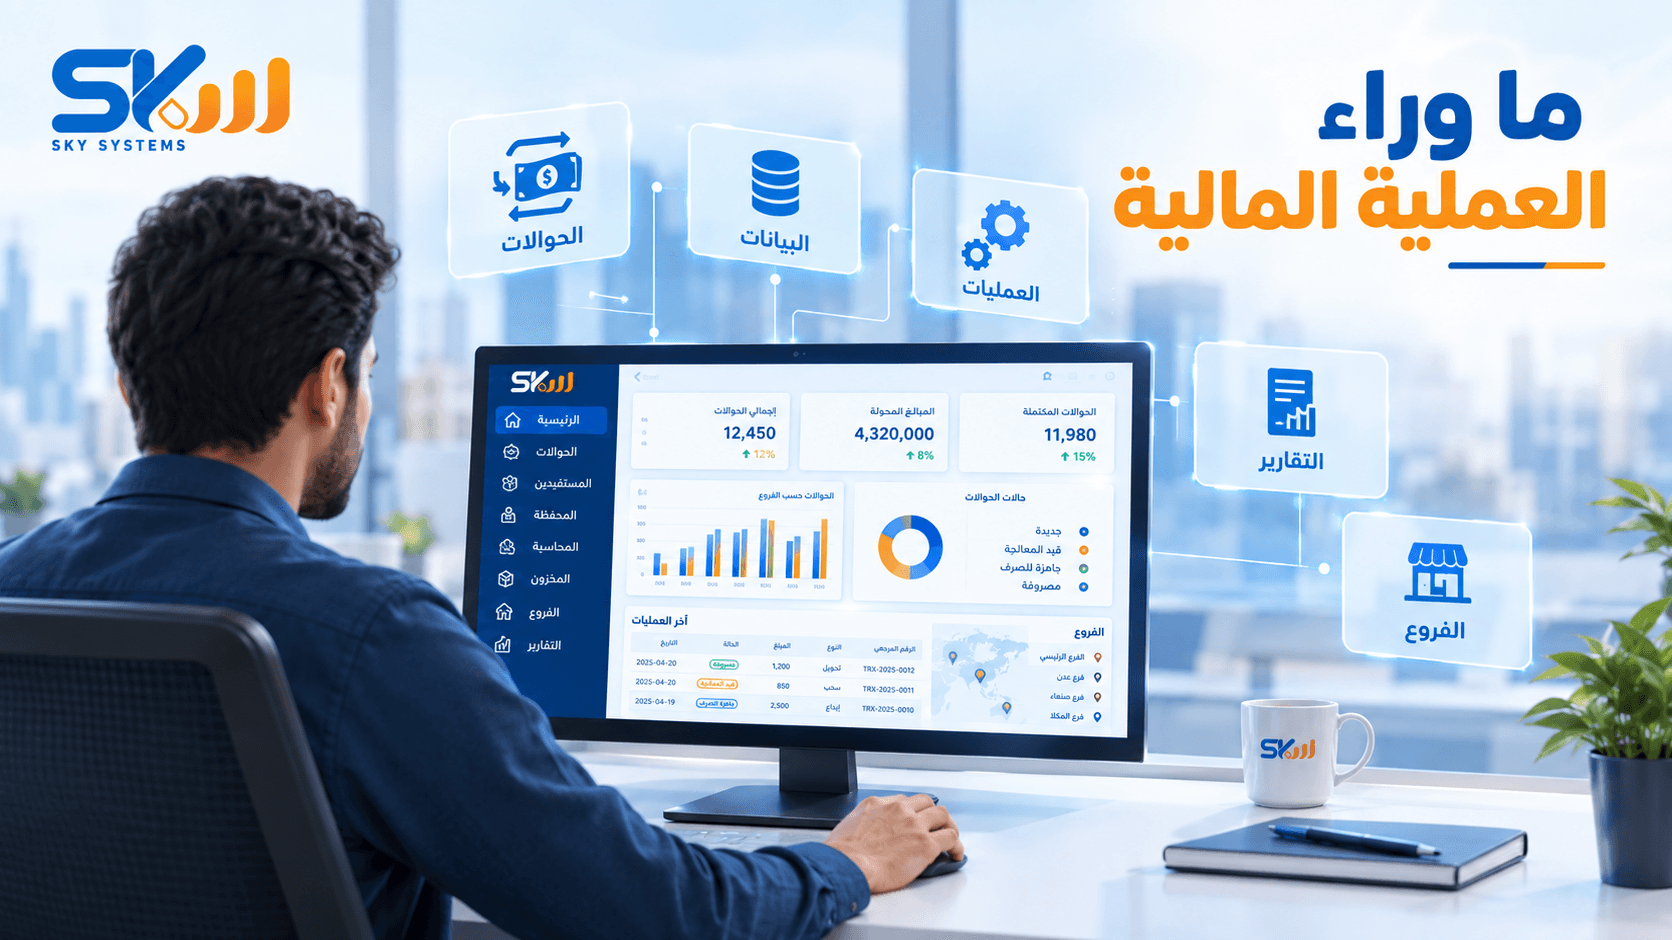
جديدة → جاهزة للصرف → قيد المعالجة → مصروفة
وقد توجد حالات أخرى بحسب تصميم النظام وطبيعة شبكة التحويل.
وتساعد حالة الحوالة على معرفة وضعها الحالي، سواء للموظف أو للإدارة أو للمستخدمين المصرح لهم.
لكن ماذا يحدث إذا بقيت الحوالة دون صرف؟
ماذا يحدث إذا لم يستلم المستفيد الحوالة؟
قد لا يتم صرف الحوالة لعدة أسباب؛ فقد لا يحضر المستفيد، أو تحتاج العملية إلى مراجعة، أو توجد مشكلة في البيانات أو في إجراءات الصرف.
في هذه الحالة، لا تختفي الحوالة من النظام.
تبقى العملية مسجلة بحالتها، ويمكن الرجوع إليها ومتابعتها لمعرفة ما حدث لها واتخاذ الإجراء المناسب وفق الإجراءات المعتمدة.
وهنا تظهر أهمية وجود نظام قادر على تتبع العمليات بدل الاعتماد على الذاكرة أو البحث اليدوي بين الملفات.
لكن ماذا لو اكتشف الموظف وجود خطأ في بيانات الحوالة؟
ماذا لو حدث خطأ في بيانات الحوالة؟
في العمليات المالية، لا يفترض أن تكون جميع الإجراءات متاحة لجميع المستخدمين.
يمكن تصميم النظام بحيث تكون بعض العمليات الحساسة مرتبطة بصلاحيات محددة أو تحتاج إلى مراجعة قبل إجراء التعديل، مع تسجيل التغييرات بحسب إمكانات النظام وإعداداته.
والهدف من ذلك هو أن تبقى العملية:
واضحة، منظمة، وقابلة للتتبع.
ثم تعود الحوالة إلى مسارها الطبيعي حتى تصل إلى مرحلة الصرف.
لحظة الصرف... هل انتهت الحوالة؟
عندما يتم صرف الحوالة، يتم تسجيل عملية الصرف وتحديث حالتها داخل النظام.
وبذلك تصبح رحلة الحوالة واضحة:
إنشاء → تحقق → تسجيل → متابعة → صرف
لكن هل يعني ذلك أن الحوالة تختفي من النظام بمجرد استلامها؟
بالطبع لا.
فالعملية تصبح جزءًا من سجل العمليات الذي يمكن الرجوع إليه لاحقًا.
وهنا نصل إلى السؤال الأكبر:
ماذا يحدث عندما لا تكون هناك حوالة واحدة فقط، بل مئات أو آلاف الحوالات؟
عندما تصبح الحوالات بالآلاف... تبدأ المشكلة الحقيقية
تنفيذ حوالة واحدة أمر بسيط.
لكن ماذا عن شركة تنفذ مئات أو آلاف الحوالات يوميًا؟
كيف يمكن للموظفين معرفة حالة كل حوالة؟
كيف تعرف الإدارة ما تم صرفه وما لم يتم صرفه؟
كيف يمكن البحث عن عملية تمت قبل أيام أو أسابيع؟
وكيف يمكن التأكد من أن البيانات منظمة ولا توجد عمليات ضائعة بين الملفات؟
مع زيادة العمليات، يصبح الاعتماد على الملفات المتفرقة والإجراءات اليدوية أكثر صعوبة.
وهنا تظهر القيمة الحقيقية للنظام.
فهو يساعد على تنظيم عدد كبير من العمليات، وتسجيلها، وتصنيفها، وتتبع حالاتها، والوصول إليها عند الحاجة.
وماذا يحدث عندما يكون للشركة عدة فروع؟
وجود فرع واحد يجعل المتابعة أبسط.
لكن عندما تمتلك الشركة عدة فروع، تصبح الصورة أكثر تعقيدًا.
تحتاج الإدارة إلى معرفة:
ماذا يحدث في كل فرع؟
كم عملية تم تنفيذها؟
ما العمليات التي تم صرفها؟
ما العمليات التي ما زالت قيد المتابعة؟
ما البيانات المرتبطة بكل فرع؟
وكيف يمكن الوصول إلى المعلومات دون انتظار جمعها يدويًا؟
هنا تساعد الأنظمة المصممة لإدارة الشبكات والفروع على تنظيم البيانات والعمليات ومتابعتها وفق الصلاحيات والإعدادات المعتمدة.
لكن هناك فائدة أكبر من مجرد متابعة الحوالات.
كل حوالة يتم تسجيلها تعني وجود بيانات.
من الحوالات إلى التقارير
الحوالة ليست مجرد عملية مالية تنتهي عند الصرف.
كل عملية يتم تسجيلها تضيف بيانات إلى النظام.
ومع تراكم مئات أو آلاف العمليات، تصبح هذه البيانات مصدرًا مهمًا للمعلومات التي تحتاجها الإدارة.
يمكن للنظام، بحسب إمكاناته، توفير تقارير تساعد على معرفة:
حجم العمليات.
العمليات حسب الفروع.
حالات الحوالات.
البيانات المالية المرتبطة بالعمليات.
مؤشرات تساعد الإدارة على المتابعة واتخاذ القرار.
وهنا يتحول دور النظام من مجرد تسجيل العمليات إلى مساعدة الإدارة على فهم ما يحدث داخل العمل.
هل النظام يلغي العمل اليدوي؟
قد يعتقد البعض أن وجود النظام يعني أن الموظف لن يحتاج إلى تنفيذ أي إجراء يدوي.
لكن هذا ليس الهدف.
النظام لا يلغي دور الموظف، بل يساعده على العمل بصورة أكثر تنظيمًا.
يمكن للنظام أن يساعد في:
تقليل إدخال البيانات المتكرر.
تسريع الإجراءات.
تسهيل البحث عن العمليات.
متابعة حالات الحوالات.
تقليل الأخطاء الناتجة عن التكرار اليدوي.
توفير المعلومات للإدارة في الوقت المناسب.
فالهدف من التقنية ليس استبدال الموظف، وإنما تقليل الأعمال المتكررة وترك مساحة أكبر للمتابعة والقرار.
وماذا عن بيانات الحوالات؟
الحوالات تتضمن بيانات وعمليات مالية، ولذلك فإن إدارة الوصول إلى هذه البيانات وحمايتها جزء مهم من بناء الأنظمة المالية.
يمكن أن تشمل الأنظمة آليات مثل:
صلاحيات المستخدمين.
التحكم في الوصول إلى البيانات.
تسجيل العمليات والتعديلات بحسب النظام.
النسخ الاحتياطي.
حماية البيانات.
إدارة البنية التقنية.
والفكرة الأساسية هي أن البيانات المالية تحتاج إلى إدارة منظمة وآمنة، خصوصًا مع زيادة حجم العمليات وعدد المستخدمين والفروع.
رحلة الحوالة خلف الشاشة
إذا أردنا اختصار كل ما يحدث، يمكن تصور رحلة الحوالة بهذا الشكل:
إدخال البيانات
↓
التحقق من العملية
↓
إنشاء الحوالة
↓
تسجيلها برقم مرجعي
↓
تحديث حالتها
↓
متابعة الحوالة
↓
صرفها
↓
تحديث السجل
↓
ظهورها في التقارير
↓
الاستفادة من البيانات
وهكذا نكتشف أن الحوالة ليست مجرد عملية إرسال مبلغ من شخص إلى آخر.
إنها سلسلة متكاملة من البيانات والإجراءات والمتابعة والتسجيل.
في النهاية...
الحوالة التي تبدو أمام العميل عملية بسيطة وسريعة، هي في الحقيقة رحلة تبدأ بإدخال البيانات، وتمر بالتحقق والتسجيل والمتابعة وتحديث الحالة، حتى تصل إلى الصرف وتتحول بعدها إلى جزء من بيانات وتقارير الشركة.
ومع زيادة عدد الحوالات والفروع، لا تصبح المشكلة في تنفيذ العملية فقط، بل في إدارة كل هذه التفاصيل ومتابعتها وفهمها.
وهنا تظهر أهمية النظام المالي؛ فهو لا يكتفي بتسجيل الحوالة، بل يساعد على تنظيم رحلتها، ومعرفة حالتها، وتتبع العمليات، وإتاحة البيانات التي تحتاجها الإدارة.
فالنظام المالي الجيد لا يكتفي بأن يخبرك بما حدث... بل يساعدك على معرفة ما يحدث.
وهذه هي قيمة التقنية عندما تعمل في المكان الصحيح:
أن تجعل العمليات المعقدة تعمل في الخلفية، بينما تصبح الصورة أوضح أمام الإدارة.